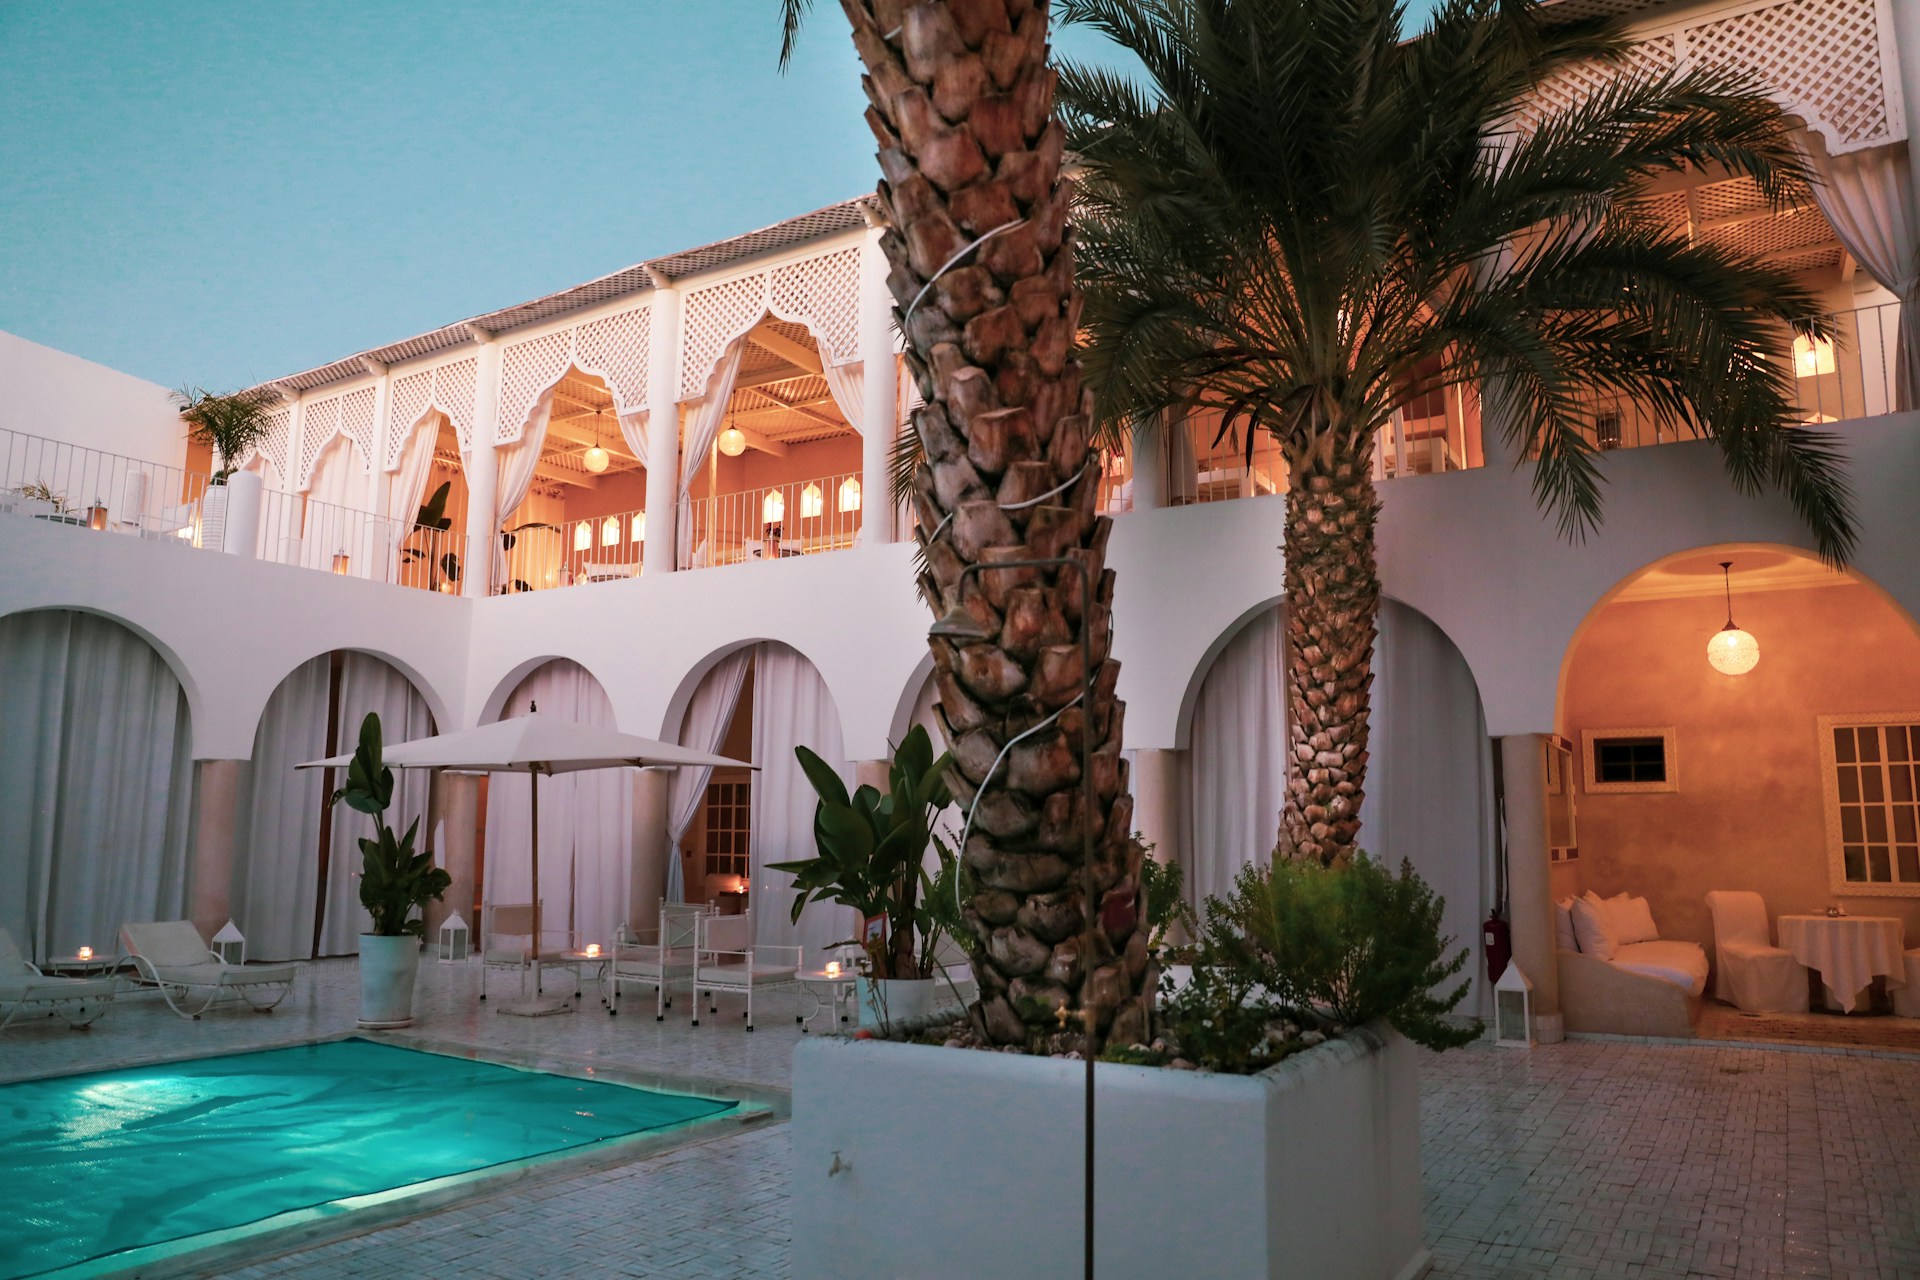
Guéliz, Hivernage, Médina ou Palmeraie : Où Investir en Airbnb à Marrakech
Ticket d'entrée, financement, risque juridique et liquidité à la revente : le comparatif des 4 quartiers les plus demandés pour investir dans un Airbnb à Marrakech.
Choisir un quartier pour exploiter un Airbnb et choisir un quartier pour investir son capital sont deux décisions différentes. La première regarde le rendement locatif de l'année à venir. La seconde regarde le ticket d'entrée, la facilité de financement, la sécurité juridique du titre de propriété et la capacité à revendre dans cinq ou dix ans sans décote.
Guéliz, Hivernage, Médina et Palmeraie concentrent l'essentiel de la demande d'investissement courte durée à Marrakech. Ce sont aussi quatre marchés immobiliers aux mécaniques différentes : un appartement en copropriété à Guéliz s'achète, se finance et se revend comme n'importe quel bien résidentiel moderne. Un riad en Médina implique une due diligence notariale, parfois un titre non immatriculé, et un marché acheteur beaucoup plus restreint.
Pour les données de rendement détaillées (ADR, taux d'occupation, revenu net par quartier), notre guide meilleur quartier Airbnb à Marrakech reste la référence. Cet article se concentre sur la décision d'achat : combien faut-il mobiliser, quels sont les risques spécifiques à chaque marché, et pour quel profil chaque quartier est réellement adapté.
Vue d'ensemble — le ticket d'entrée par quartier
| Quartier | Ticket d'entrée typique | Type de bien dominant | Financement bancaire | Liquidité à la revente |
|---|---|---|---|---|
| Guéliz | 800 000 – 1 400 000 MAD | Appartement 2-3 ch. en copropriété | Facile — programmes neufs éligibles | Élevée |
| Hivernage | 1 300 000 – 2 200 000 MAD | Appartement standing, parfois VEFA | Facile à modérée | Moyenne à élevée |
| Médina | 2 500 000 MAD et plus (+ rénovation) | Riad ancien | Difficile — garanties limitées | Faible — marché de niche |
| Palmeraie | 3 000 000 MAD et plus | Villa avec terrain | Modérée — selon statut du terrain | Moyenne |
Ce tableau résume l'essentiel : plus un quartier est patrimonial ou atypique, plus le ticket d'entrée grimpe et plus le marché de revente se resserre. Guéliz, à l'inverse, est le seul des quatre quartiers où l'acquisition, le financement et la revente suivent le circuit standard de l'immobilier résidentiel marocain — ce qui en fait structurellement l'option la moins risquée en capital, même si son rendement n'est pas toujours le plus spectaculaire en valeur brute.
Guéliz — le marché le plus liquide, le risque juridique le plus faible
Guéliz est un marché de copropriétés modernes, pour l'essentiel bâties après les années 1990 avec titre foncier individualisé par lot. C'est le cas le plus simple pour un acheteur, résident ou non-résident : acte notarié classique, titre foncier clair, charges de copropriété encadrées par un règlement et un syndic.
Financement : les banques marocaines financent volontiers les programmes neufs ou récents à Guéliz, avec des quotités pouvant atteindre 70 % pour un résident et généralement 50 à 60 % pour un non-résident justifiant de revenus stables. Les délais de déblocage sont courts comparés aux autres quartiers.
Risque à l'achat : faible. L'essentiel se situe non dans le titre de propriété mais dans l'état réel de la copropriété — qualité du syndic, montant des charges, vétusté des parties communes dans les immeubles des années 1990-2000 par rapport aux programmes post-2015.
Revente : Guéliz dispose du bassin d'acheteurs le plus large de Marrakech — résidents marocains, diaspora, expatriés, investisseurs étrangers. Un appartement 2 chambres correctement entretenu dans une résidence avec ascenseur et parking se revend généralement en 3 à 8 mois au prix de marché, contre un délai nettement plus long pour un riad ou une grande villa.
Pour qui : l'investisseur qui priorise la sécurité du montage juridique et financier, et qui veut pouvoir sortir de sa position sans dépendre d'un acheteur de niche.
Hivernage — ticket supérieur, rareté du foncier comme moteur de valorisation
Hivernage fonctionne sur le même cadre juridique que Guéliz — copropriétés modernes, titres individualisés — mais avec un facteur supplémentaire : le foncier disponible pour de nouvelles constructions y est rare, ce qui a historiquement soutenu les prix à l'acquisition et limite la dilution de l'offre locative.
Financement : comparable à Guéliz pour les résidences achevées. Pour l'achat sur plan (VEFA) dans l'un des rares nouveaux programmes du quartier, la vigilance porte sur la garantie financière d'achèvement du promoteur — un point que tout acheteur, marocain ou étranger, doit vérifier auprès du notaire avant tout versement d'acompte.
Risque à l'achat : modéré. Le principal risque n'est pas juridique mais commercial : un ticket d'entrée 40 à 60 % supérieur à Guéliz doit se justifier par un ADR et une clientèle structurellement plus haut de gamme, faute de quoi le rendement sur capital investi se dégrade rapidement.
Revente : bon bassin d'acheteurs, concentré sur une clientèle plus aisée (cadres, investisseurs internationaux cherchant un pied-à-terre premium). La rareté de l'offre joue en faveur du vendeur à moyen terme, mais le nombre de transactions annuelles reste inférieur à celui de Guéliz.
Pour qui : l'investisseur qui dispose déjà d'un capital conséquent et qui recherche un quartier où la rareté foncière protège la valeur de l'actif sur le long terme, en acceptant un ticket d'entrée élevé.
Médina — le risque juridique le plus élevé, le marché le plus étroit
La Médina est le seul des quatre quartiers où le statut juridique du bien n'est pas toujours une formalité. Une partie significative des riads anciens n'a jamais été immatriculée en titre foncier et reste régie par un acte de melkia (propriété coutumière), avec un historique de transmission parfois complexe à reconstituer. Avant toute offre d'achat, une vérification notariale approfondie — origine de propriété, absence d'indivision contestée, absence de servitudes non déclarées — est indispensable, et doit être budgétée dans le calendrier d'acquisition (souvent 2 à 4 mois supplémentaires par rapport à un achat à Guéliz).
Financement : le plus difficile des quatre quartiers. Les banques marocaines restent prudentes sur les biens non immatriculés en titre foncier individualisé, et la rénovation elle-même — souvent 30 à 50 % du budget total du projet — est rarement intégrée au financement bancaire classique. La majorité des acquisitions de riads à Marrakech se font donc en fonds propres majoritaires.
Risque à l'achat : élevé, mais maîtrisable avec les bons intervenants. Le risque principal n'est pas la perte du bien mais le dérapage budgétaire : un riad affiché 2 500 000 MAD peut nécessiter 800 000 à 1 500 000 MAD de travaux selon son état, et les devis initiaux sous-estiment régulièrement les reprises de structure (fondations en terre battue, charpentes anciennes).
Revente : le marché le plus étroit des quatre. Un riad rénové et bien positionné attire une clientèle internationale spécifique — souvent des acheteurs qui cherchaient précisément ce type de bien, pas un investisseur généraliste. Les délais de revente se comptent en mois voire en années pour les biens atypiques, et la valorisation dépend fortement de la qualité de la rénovation et de la rareté du bien (taille, patio, terrasse).
Pour qui : l'investisseur patrimonial, avec un horizon de détention de 10 ans ou plus, qui accepte la complexité juridique et budgétaire en échange d'un actif unique et d'un ADR premium, et qui s'entoure d'un notaire et d'un maître d'œuvre expérimentés sur ce marché spécifique avant toute signature.
Palmeraie — le statut du terrain, variable clé du risque
La Palmeraie regroupe des villas sur des parcelles individuelles et des lots situés dans des lotissements fermés avec charges de copropriété (sécurité, entretien des espaces communs, parfois golf ou club-house). Le point de vigilance numéro un, avant même le prix, est le statut exact du terrain : titre foncier individuel propre, ou quote-part dans une copropriété horizontale avec règlement de lotissement. Les conditions de revente, de financement et même de construction d'une extension diffèrent sensiblement selon le cas.
Financement : modéré. Les villas sur titre foncier individuel dans des lotissements établis et réglementés se financent sans difficulté majeure. Les terrains isolés ou les constructions sans permis conforme sont beaucoup plus difficiles à faire accepter en garantie bancaire — un point à vérifier avant toute promesse d'achat.
Risque à l'achat : modéré à élevé selon le lotissement. Les lotissements anciens et bien établis (titres clairs, syndic actif, charges maîtrisées) présentent un profil proche de Guéliz en matière de sécurité juridique. Les développements plus récents ou informels exigent une vérification approfondie de la viabilisation (eau, électricité, assainissement) et de la conformité des règles de construction.
Revente : marché de niche mais actif pour les villas avec piscine en bon état dans un lotissement reconnu. La demande vient principalement d'acheteurs résidents fortunés et d'investisseurs étrangers cherchant une résidence secondaire convertible en actif locatif. Les villas sans piscine ou mal situées dans le lotissement se revendent nettement moins vite.
Pour qui : l'investisseur capable de mobiliser un ticket élevé, qui a vérifié en amont le statut exact du terrain et du lotissement, et qui accepte une rentabilité locative concentrée sur 7 à 8 mois de l'année en contrepartie d'un actif à fort potentiel de valorisation patrimoniale.
Grille de décision par profil
Capital limité, première acquisition, priorité à la sécurité juridique → Guéliz. Financement standard, titre clair, revente rapide.
Capital intermédiaire à élevé, recherche de rareté et de clientèle premium → Hivernage. Accepter un ticket d'entrée supérieur en échange d'une offre locative structurellement contrainte.
Capital important, horizon long, tolérance à la complexité administrative → Médina. Vérifier systématiquement l'origine de propriété avant toute offre, et budgétiser la rénovation en fonds propres.
Capital élevé, projet patrimonial avec dimension lifestyle → Palmeraie. Faire vérifier le statut du terrain et du lotissement avant toute négociation de prix.
Dans les quatre cas, la vérification juridique préalable à l'achat — titre foncier, situation hypothécaire, conformité urbanistique — doit être confiée à un notaire indépendant du vendeur, jamais au seul agent immobilier qui porte la transaction.
FAQ
Quel quartier de Marrakech est le plus facile pour un premier investissement Airbnb ?
Guéliz est le quartier le plus accessible pour un premier achat : titre foncier individualisé clair, financement bancaire standard disponible pour résidents et non-résidents, et un marché de revente liquide avec un large bassin d'acheteurs. C'est le point d'entrée le plus sûr avant d'envisager un quartier plus atypique comme la Médina ou la Palmeraie.
Est-il risqué d'acheter un riad en Médina sans titre foncier individualisé ?
Ce n'est pas nécessairement risqué, mais cela exige une due diligence notariale renforcée avant toute offre : vérification de l'origine de propriété, de l'absence d'indivision contestée et de la cohérence de l'historique de transmission (acte de melkia). De nombreux riads se transmettent ainsi sans incident, à condition que l'acheteur se fasse accompagner par un notaire expérimenté sur ce marché spécifique et n'engage aucun acompte avant la fin de cette vérification.
Faut-il privilégier le rendement locatif ou la sécurité juridique dans le choix d'un quartier ?
Les deux critères doivent être évalués ensemble, pas l'un contre l'autre. Un ADR élevé en Médina ou en Palmeraie ne compense pas un risque de dérapage budgétaire ou de blocage de financement s'il n'a pas été anticipé. À l'inverse, Guéliz offre la sécurité la plus forte mais un ADR plus modeste. La bonne approche consiste à définir d'abord le budget réellement mobilisable et la tolérance au risque administratif, puis à sélectionner le quartier compatible — pas l'inverse.
Peut-on obtenir un financement bancaire marocain en tant qu'investisseur étranger non-résident ?
Oui, c'est possible, en particulier sur des biens en copropriété moderne à Guéliz ou Hivernage avec titre foncier individualisé, sous réserve de justifier des revenus stables et d'un apport personnel généralement plus élevé que pour un résident (souvent 40 à 50 % du prix). Sur un riad en Médina ou une villa sans titre clair en Palmeraie, le financement bancaire devient beaucoup plus incertain et la plupart des transactions se font en fonds propres majoritaires, voire intégralement.
Prêt à augmenter vos revenus ?
Obtenez un audit gratuit de votre propriété Airbnb et découvrez votre potentiel réel.
Obtenir mon audit gratuitVous changez de conciergerie ? Découvrez notre méthode